
こんにちは、個人投資家のじーぴーです!
毎週お届けしている【週刊・割安高配当優待株】。
今回取り上げるのは、高配当株の代表格として個人投資家にも人気の高い 日本たばこ産業(JT・2914) です。
ところが、2026年11月、JTに大きな異変が起きました。
ロシア政府による現地子会社7社の暫定管理を受け、JTは実質的な経営支配を喪失。約1兆3,770億円もの損失計上を発表しました。
さらに、年間配当予想も272円から204円へ引き下げられました。
通期連結業績予想及び配当予想の修正に関するお知らせ(PDF)
株価も急落し、これまで高配当株としてJTを保有してきた投資家にとっては、かなり厳しい展開です。

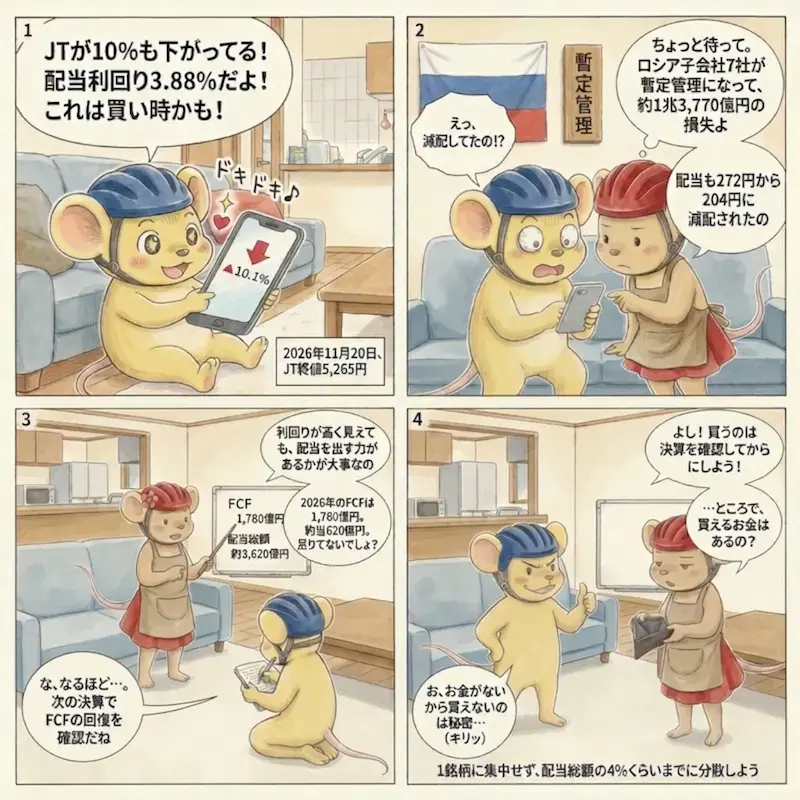
JTって高配当株の定番だったよね?減配までしたなら、もう危ない会社なの?

そこが今回のポイント。1兆円を超える損失と、本業で稼ぐ力が落ちることは同じじゃないんだよ。
今回の記事では、ロシア事業の喪失がJTに与える影響を整理し、カントリーリスク、減配リスク、財務状況、キャッシュフローを分析します。
そして、一番気になる疑問にも答えます。
減配したJTは今が買い時なのか?それとも、まだ下落や追加減配の可能性があるのか?
配当利回りだけで飛びつかず、数字を使って考えていきましょう。
※本記事の情報基準日は2026年11月21日です。株価は2026年11月20日の終値を使用しています。
JT(2914)の基本情報
まずはJTの基本情報を確認します。
| 項目 | 内容 |
|---|---|
| 企業名 | 日本たばこ産業 |
| 証券コード | 2914 |
| 上場市場 | 東証プライム |
| 業種 | 食料品 |
| 主力事業 | たばこ事業 |
| 海外展開 | 世界130以上の国・地域 |
| 株主優待 | なし |
| 2026年年間配当予想 | 204円 |
JTは日本国内だけでなく、海外にも大きな事業基盤を持つグローバル企業です。
主力のたばこ事業では、ウィンストン、キャメル、メビウスなどのブランドを展開しています。
また、加熱式たばこ「Ploom(プルーム)」などのRRP(喫煙に伴う健康リスクを低減させる可能性のある製品)にも力を入れています。
JTの特徴は、海外たばこ事業が収益の大きな柱になっていることです。
海外展開は成長の源泉である一方、政治情勢や各国の規制によって事業環境が大きく変わるリスクも抱えています。
今回のロシア問題は、その弱点が表面化した出来事といえます。
JT暴落の原因はロシア事業の喪失
今回の株価急落の直接的な原因は、ロシア政府によるJT現地子会社7社の暫定管理です。
ロシアで何が起きたのか?
2026年11月5日と6日、ロシア政府はJTグループの現地子会社7社を暫定管理下に置きました。
これを受けてJTは、2026年11月6日付で対象会社の実質的な経営支配を喪失したと判断しました。
重要なのは、JTがロシア事業から自主的に撤退したわけではないという点です。
JTは法的な所有権を引き続き保有しているものの、従来のように経営判断を行えなくなっています。
つまり、会社の所有権は残っていても、実際に事業をコントロールできない状態です。
これは投資家にとって非常に厄介な問題です。
約1兆3,770億円の損失を計上
JTは今回の問題に伴い、2026年12月期に約1兆3,770億円の子会社支配喪失損失を計上する見込みです。
この数字だけを見ると、会社の存続まで心配になるかもしれません。
しかし、ここは冷静に考える必要があります。
今回の損失は、主に連結対象から外れるロシア子会社の純資産やのれん、関連する貸付金などの会計処理に伴うものです。
1兆3,770億円がそのまま現金で流出するわけではありません。
一方で、現金への影響がないわけでもありません。
JTの説明資料では、連結除外に伴い約4,000億円の現金及び預金が連結対象から外れる見込みです。
ここは見落としてはいけません。
| 影響 | 内容 |
|---|---|
| 会計上の損失 | 約1兆3,770億円 |
| 連結除外となる資産 | 約1兆5,000億円 |
| 連結除外となる負債 | 約2,000億円 |
| 連結対象から外れる現預金 | 約4,000億円 |
※JTの2026年11月19日公表資料に基づく概数です。
つまり、今回の問題は単なる帳簿上の赤字ではありません。
会計上の巨額損失に加え、現金や将来の利益を生み出す事業基盤にも影響しています。
ロシア事業はJTにとってどれほど重要だったのか?
ここが今回の分析で最も重要な部分です。
JTのロシア事業は、グループ全体の売上収益の約10%、調整後営業利益の約25%を稼いでいたと報じられています。
つまり、売上規模以上に利益貢献度の高い市場だったわけです。
単純に考えると、JTは売上の10%程度を失うだけでなく、利益の4分の1を稼いでいた市場を失う可能性があります。
もちろん、利益の25%がそのまま消えるわけではありません。
為替、他地域の成長、販売価格の引き上げ、コスト削減などによって影響は変わります。
しかし、これまでJTの利益を支えてきた重要市場を失ったことは間違いありません。
ロシア事業が戻ってくる可能性は?
JTは法的所有権を維持しており、今後も権利や資産を保護するための対応を続ける方針です。
ただし、暫定管理がいつ解除されるのか、以前のような経営体制に戻れるのかは不透明です。
投資判断では、ロシア事業が早期に回復することを前提にしない方が安全でしょう。
私は、少なくとも当面はロシア事業の利益をゼロと考えた上で、JTの収益力を評価する必要があると思います。
JTのカントリーリスクはロシアだけではない
今回の事件をロシアだけの特殊な問題として片付けるのは危険です。
JTは海外の多くの国・地域で事業を展開しています。
海外事業には、次のようなリスクがあります。
1. 政治・地政学リスク
- 政権交代による政策変更
- 戦争や紛争
- 経済制裁
- 国有化や資産凍結
- 外資企業に対する規制強化
今回のロシア問題は、まさに政治的な判断によって海外資産を自由に扱えなくなった事例です。
2. たばこ規制・増税リスク
たばこ事業は各国の規制に大きく左右されます。
- たばこ税の引き上げ
- 広告規制
- パッケージ規制
- 販売場所や喫煙場所の制限
- 健康被害に関する訴訟
たばこは安定した需要がある一方、世界的に規制が強化されやすい商品でもあります。
価格を引き上げても販売数量が落ちれば、利益への影響は避けられません。
3. 為替・インフレリスク
海外売上の円換算額は為替によって変化します。
円安は海外利益の円換算にプラスとなる場合がありますが、現地通貨の急落や高インフレは事業運営に悪影響を及ぼす可能性があります。
特にインフレ率が高い国では、販売価格の引き上げが消費者の購買力低下につながることもあります。
海外展開はJTの強みですが、同時に大きなリスクでもあります。
ロシアのような問題が今後ほかの市場で起こらないとは言い切れません。
JTの業績は本当に悪化しているのか?
ここからは数字を確認します。
今回の巨額損失によって、2026年12月期の最終損益は大幅な赤字になる見込みです。
しかし、本業の収益力まで同じように悪化しているのでしょうか?
JTが2026年11月19日に発表した業績予想は以下のとおりです。
| 項目 | 修正前予想 | 修正後予想 |
|---|---|---|
| 売上収益 | 3兆9,030億円 | 3兆8,400億円 |
| 調整後営業利益 | 1兆790億円 | 1兆470億円 |
| 営業利益 | 1兆410億円 | ▲3,680億円 |
| 親会社帰属当期利益 | 6,620億円 | ▲7,240億円 |
| EPS | 372.88円 | ▲407.80円 |
注目したいのは調整後営業利益です。
修正前の1兆790億円から1兆470億円へ、約3%の下方修正にとどまっています。
一方、営業利益と最終利益は大幅な赤字です。
この差は、約1兆3,770億円の子会社支配喪失損失が計上されるためです。
つまり、今回の最終赤字は、本業の収益力が突然崩壊したことだけで発生するものではありません。
ただし、調整後営業利益にもロシア事業の連結除外による影響は含まれています。
調整後営業利益が1兆円を超えているから安心、という判断も早計です。
調整後営業利益とは?
調整後営業利益は、JTが独自に定義している非GAAP指標です。
営業利益から一定の調整項目などを除いて算出しています。
会社の基礎的な収益力を見るのに役立ちますが、会計上の営業利益や最終利益とは異なります。
この2つを混同しないことが大切です。
2026年の調整後営業利益はロシア事業が2か月分しか抜けていない。 ここが今回の分析で最も重要な見落としポイントです。
減配したJTの配当は今後どうなる?
今回、既存株主にとって最も痛いニュースが減配です。
JTは2026年11月19日、年間配当予想を272円から204円へ引き下げました。
ただし、今回の減配は中間配当を減らしたわけではありません。
すでに支払われた中間配当136円は変更されず、期末配当が136円から68円に修正されています。
| 2026年12月期 | 修正前 | 修正後 |
|---|---|---|
| 中間配当 | 136円 | 136円 |
| 期末配当 | 136円 | 68円 |
| 年間配当 | 272円 | 204円 |
前期の2025年実績は234円でした。
したがって、今回の減配は次のようになります。
- 当初予想272円から68円減(25%減)
- 前期実績234円から30円減(約12.8%減)
JTは長期的な増配を期待されていた銘柄だけに、今回の減配は投資家心理にも大きく影響したと思います。
2027年も減配する可能性はある?
ここが重要です。
JTは2026年11月19日の説明資料で、2027年以降の配当方針についても説明しています。
主な内容は次のとおりです。
- 2026年の年間配当予想は204円
- 2027年以降は当面、配当性向70%を目安とする
- ロシア事業を除いた比較可能ベースで、2027~2029年の調整後営業利益を年平均10%超成長させる計画
- 204円から継続的に増配する自信を示している
これは少し安心できる材料です。
会社側は、ロシア事業を失った後も利益成長を実現し、増配を目指す方針を示しています。
ただし、これは会社の目標であり、確定した将来配当ではありません。
実際の利益成長が計画を下回れば、追加減配の可能性もあります。
204円の配当を維持するために必要な利益は?
配当性向70%を前提に、単純計算してみます。
204円 ÷ 70% = 約291円
つまり、調整後の利益を基準としたEPSが約291円あれば、204円の配当を支える計算になります。
ここでは、発行株式数を約17.8億株として概算します。
年間配当総額は約3,620億円です。
| 想定EPS | 配当性向70%での年間配当 |
|---|---|
| 200円 | 140円 |
| 250円 | 175円 |
| 291円 | 約204円 |
| 300円 | 210円 |
| 350円 | 245円 |
これは将来のEPSを仮定した独自試算です。
JTの会社予想ではありません。また、実際の配当性向計算では会社が採用する利益指標や調整項目を確認する必要があります。
この表から分かるのは、204円を維持するには一定の利益回復が必要だということです。
ただし、2026年のEPSは巨額の一時的損失によってマイナスになる見込みです。
この数字をそのまま翌年の利益予想に使うことはできません。
2027年以降は、ロシアを除いた事業の実力を確認する必要があります。
営業キャッシュフローとフリーキャッシュフローは大丈夫なのか?
配当株投資で、私が特に重視しているのがキャッシュフローです。
利益が出ていても、現金が不足すれば配当を維持するのは難しくなります。
JTの2026年11月19日発表資料では、2026年のフリーキャッシュフロー(FCF)は1,780億円の見込みです。
前回予想から4,180億円減少しています。
一方、年間配当総額は概算で約3,620億円です。
| 項目 | 金額 |
|---|---|
| 2026年予想FCF | 1,780億円 |
| 年間配当総額の概算 | 約3,620億円 |
| 差額 | ▲約1,840億円 |
※配当総額は204円に株式数を掛けた概算です。
この数字だけを見ると、FCFで配当を賄えていません。
さらに、ロシア子会社の現預金約4,000億円が連結対象から外れる影響もあります。
これは軽視できません。
ただし、FCFが配当総額を下回ったからといって、直ちに減配が必要になるわけではありません。
手元資金、資産売却、借入金など、資金調達の方法はほかにもあります。
また、2026年のFCFには今回の事業環境の変化が反映されています。
重要なのは、2027年以降にFCFが回復するかどうかです。
私なら、次の決算で営業キャッシュフロー、設備投資、FCF、配当総額をセットで確認します。
利益の回復だけでなく、現金を生み出す力が戻っているかが、今後の配当を判断するポイントです。
JTの財務は大丈夫なのか?
今回の問題では、財務面も確認しておきたいところです。
ロシア子会社の連結除外によって、資産や負債も連結対象から外れます。
そのため、自己資本比率などの財務指標は、単純な前期比較では判断しにくくなります。
特に確認したいのは次の項目です。
- 自己資本比率
- 有利子負債
- ネットD/Eレシオ
- 営業キャッシュフロー
- フリーキャッシュフロー
今回の約1兆3,770億円の損失は、会計上の純資産にも影響します。
一方、ロシア事業の資産と負債が連結から外れるため、総資産も減少します。
したがって、自己資本比率がどう変化するかは、実際の連結財務諸表で確認する必要があります。
現時点では、今回の損失額だけで財務危機と判断するのは適切ではありません。
しかし、今後の利益とキャッシュフローが回復しなければ、株主還元や成長投資に影響する可能性があります。
① JTの年間配当金と配当性向の推移
※2020~2025年は実績。2026年は年間配当204円の会社予想です。
2026年の配当性向は未確定のため表示していません。
※2024年はカナダ訴訟損失3,756億円の影響を除いた配当性向74.3%。同影響を含めると192.2%です。2025年はカナダ訴訟関連の調整及びスーダン子会社の清算損失等を除いた継続事業ベースの85.0%です。2026年は年間配当204円の会社予想で、配当性向は未算定です。
② 営業CF・投資CF・フリーCFと配当支払額
※単位は億円。フリーCFは営業CF+投資CFで計算。 配当支払額はキャッシュフロー計算書に基づく参考値であり、 当該年度に決議された年間配当総額とは一致しない場合があります。
③ 自己資本比率と有利子負債の推移
※有利子負債の単位は億円。自己資本比率は%です。
④ JTのたばこ事業 売上収益とセグメント営業利益
※単位は億円。売上収益はIRBANK掲載の兆円単位の表示を億円に換算した概数です。 セグメント営業利益であり、連結営業利益ではありません。
JTの株価はどこまで下がった?現在は割安なのか?
2026年11月20日のJT株価は5,265円で取引を終えました。
前日終値5,857円から592円、約10.1%の下落です。
今回の発表を受けて、投資家がロシア事業の喪失と減配を重く見ていることが分かります。
現在の配当利回りを計算
株価5,265円、年間配当204円で計算すると、
204円 ÷ 5,265円 × 100 = 約3.88%
となります。
| 項目 | 数値 |
|---|---|
| 2026年11月20日終値 | 5,265円 |
| 年間配当予想 | 204円 |
| 予想配当利回り | 約3.88% |
※2026年11月20日終値と年間配当予想を使った試算です。
注意したいのは、この3.88%は年間配当204円を前提とした利回りだということです。
2026年の期末配当として、これから新たに受け取れるのは68円です。
また、2027年以降の配当は未確定です。
PERで割安かどうかを判断できる?
2026年のJTは巨額の特別損失によって最終赤字になる見込みです。
そのため、2026年予想EPSを使ったPERは通常の利益水準を評価する指標として適切ではありません。
PBRについても、今回の損失による純資産の変化を考慮する必要があります。
今は過去のPERやPBRだけで割安と判断するよりも、ロシア事業を除いた利益水準を基準に考える方が適切です。
株価が下がったことと、企業価値に対して割安になったことは別問題です。
JTの今後を3つのシナリオで考える
今後のJTを考える上で、3つのシナリオを用意しました。
楽観シナリオ
ロシア以外の海外事業が順調に成長し、加熱式たばこなどの新しい製品も収益に貢献するケースです。
- 海外たばこ事業の成長
- 販売価格引き上げによる利益確保
- コスト削減
- FCFの回復
- 204円からの増配
この場合、今回の暴落は長期投資家にとって魅力的な買い場だったという結果になるかもしれません。
中立シナリオ
ロシア事業の利益喪失をほかの市場の成長で徐々に補うケースです。
- 利益は回復するが時間がかかる
- 配当は204円前後で推移
- 株価はしばらく不安定
- FCFの回復を確認しながら投資家が評価する
私が現時点で最も重視するのは、このシナリオです。
会社の成長計画には期待できますが、実際に数字として表れるまでは慎重に判断したいところです。
悲観シナリオ
ロシア問題に加えて、ほかの市場でも政治リスクや規制強化が発生するケースです。
- 海外事業の利益低下
- 為替やインフレによる収益悪化
- FCFの回復遅れ
- 追加減配
- 株価のさらなる下落
この場合、現在の配当利回り3.88%も安心材料にはなりません。
配当が204円から175円に減れば、株価5,265円での利回りは約3.32%になります。
さらに140円まで減れば約2.66%です。
高配当株は、減配によって利回りの魅力が一気に薄れることがあります。
JTは今が買い時なのか?じーぴーの投資判断
ここまでJTの業績、ロシア事業、カントリーリスク、配当、キャッシュフローを確認してきました。
私の結論は、現時点では積極的に買い向かうより、次の決算で利益とキャッシュフローの回復を確認したいです。
理由は3つあります。
1. ロシア事業の利益喪失は簡単には埋められない
ロシアは売上だけでなく、利益への貢献度も大きかった市場です。
JTはロシアを除いた事業で成長する方針ですが、会社の目標が実現するかどうかは今後の業績で確認する必要があります。
2. 2027年以降の増配方針は前向きだが、まだ実績がない
JTは2027年以降の配当性向70%を目安とし、204円からの増配を目指しています。
これは好材料です。
ただし、2027年の具体的な配当額が確定したわけではありません。
利益成長が計画を下回れば、追加減配の可能性もあります。
3.フリーキャッシュフローの回復を確認したい
2026年のFCFは1,780億円の見込みです。
年間配当総額の概算約3,620億円を下回っています。
この状態が長く続くようなら、配当の持続可能性に疑問が出てきます。
今後は営業キャッシュフローとFCFの改善が重要です。
じーぴーの判定
| 判断項目 | 評価 |
|---|---|
| 企業の収益力 | 要観察 |
| カントリーリスク | 高い |
| 配当204円の維持 | 会社は増配を目指す |
| FCF | 要警戒 |
| 株価の割安感 | 判断保留 |
| 新規購入 | 決算確認を優先 |
JTは、今回の問題で企業としての魅力をすべて失ったわけではありません。
世界的なブランド力、販売網、価格決定力など、依然として強みはあります。
しかし、これまでのように「JTなら高配当を長くもらえる」と安心して保有できる状況ではなくなりました。
私は、今すぐ全力で買うよりも、ロシアを除いた利益成長とFCFの回復を確認しながら判断する方が良いと考えます。
お金がないから買えないって言うのは秘密です( -`ω-)キリッ
まとめ JTは暴落したから買いではない
今回のJTの問題を整理すると、次のようになります。
- ロシア子会社7社の実質的な経営支配を喪失
- 約1兆3,770億円の損失を計上する見込み
- 2026年の年間配当は272円から204円へ減配
- 2027年以降は配当性向70%を目安とする方針
- ロシアを除いた調整後営業利益は2027~2029年に年平均10%超成長を目指す
- 2026年のFCFは1,780億円の見込みで、配当総額を下回る
今回の暴落は、単なる一時的な悪材料ではありません。
JTの海外事業に潜んでいたカントリーリスクが現実になり、収益構造そのものを見直す必要が出てきた出来事です。
一方で、JTはロシア以外の事業で成長を目指しており、2027年以降の増配にも自信を示しています。
今後の決算で利益とキャッシュフローが回復すれば、今回の株価下落が長期投資のチャンスになる可能性もあります。
ただし、会社の成長計画をそのまま信じるのではなく、実際の数字で確認することが大切です。
高配当株投資で一番避けたいのは、高い利回りに目を奪われて、減配リスクを見落とすことです。
JTは今後も注目したい銘柄ですが、私はもう少し慎重に見守りたいと思います。
暴落して利回りが上がったから買うんじゃなくて、配当を出せる力があるかを見るんだね!
そういうこと。高利回りには理由がある。数字を確認してから判断しよう!
同じ銘柄をたくさん持っていると減配された時のダメージが大きいですね。
安定した配当金を狙うなら1点集中投資はNGです。
私の場合、どんなに魅力的な銘柄でも全体の4%(配当総額)くらいにしています。
それでは、また次回の【週刊・割安高配当優待株】でお会いしましょう!
参考資料・出典
本記事は、以下の公式資料を中心に作成しています。
※株価、業績、配当予想は変更される可能性があります。投資判断は最新の決算資料をご確認の上、ご自身の責任でお願いします。
最後まで読んでいただきありがとうございます。
ブログランキングに参加中です。
よろしければバナーをクリックして本ブログの応援をお願いします


コメント