
みなさん、こんにちは!
毎週「割安×高配当×株主優待」にテクニカル分析を掛け合わせ、翌週の注目銘柄を検証・発信する連載企画です。

我が家では未保有ですが、ポートフォリオに入れたい銘柄です!
資金難でなかなか購入できませんでしたが、今回の株価調整はチャンスになるのでしょうか?
最近はNISA貧乏で個別株があまり仕込めていません。
はたして買いなのか?
今週取り上げる注目銘柄は、注文住宅大手の**タマホーム(1419)**です。
株価は2026年11月6日終値で2,614円。
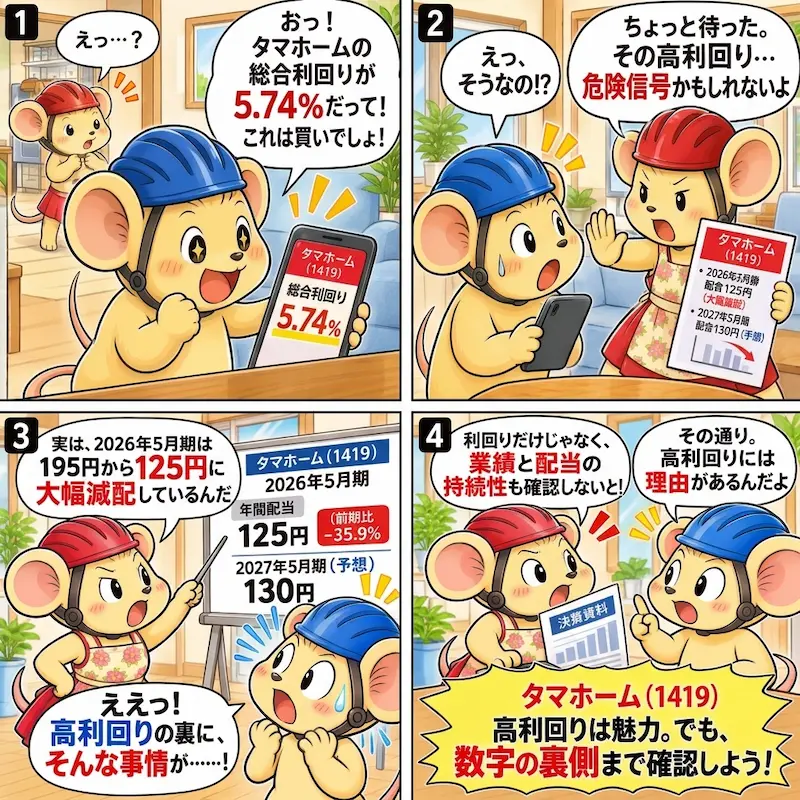
2025年5月期の年間配当195円から、2026年5月期には125円へと大幅減配しました。
一方、2027年5月期は130円への増配を会社が予想しています。
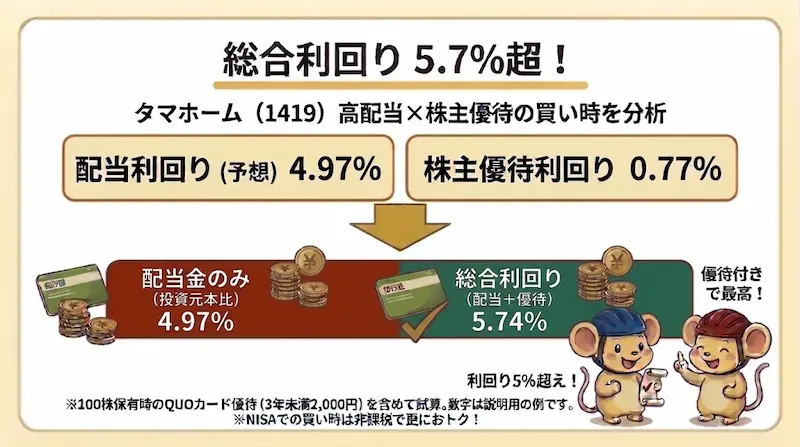
株価の調整によって、配当と株主優待を合わせた総合利回りは約5.74%。
高い利回りは魅力ですが、業績や配当の持続可能性には注意が必要です。
今回は、過去の配当実績、最新決算、株主優待、テクニカル分析を確認しながら投資の可能性を検証します。
1. 銘柄基本スペック(インカム&割安度)
まずは投資判断に必要な基本情報から確認しましょう。
| 項目 | 数値・条件 | 投資判断のポイント |
|---|---|---|
| 銘柄名 | タマホーム(1419) | 注文住宅大手 |
| 株価 | 2,614円 | 2026年11月6日終値 |
| 予想年間配当金 | 130円/株 | 2027年5月期会社予想 |
| 配当利回り | 約4.97% | 予想配当ベース |
| 株主優待 | QUOカード2,000円分 | 100株・3年未満 |
| 長期保有優待 | QUOカード4,000円分 | 100株・3年以上 |
| 通常保有時の総合利回り | 約5.74% | 配当+優待 |
| 長期保有時の総合利回り | 約6.50% | 3年以上の優待適用時 |
| 権利確定月 | 11月末 | 年1回 |
※株価は2026年11月6日終値。配当金は2027年5月期の会社予想です。
総合利回りを計算
100株保有した場合の投資金額は261,400円です。
年間配当金は、
130円×100株=13,000円
株主優待は年間2,000円分のQUOカードです。
したがって、
(13,000円+2,000円)÷261,400円×100
=約5.74%
となります。
さらに3年以上継続保有した場合は、優待が4,000円分に増額されます。
(13,000円+4,000円)÷261,400円×100
=約6.50%
高い総合利回りは魅力的ですね。
ただし、配当130円は会社予想であり、将来の配当を保証するものではありません。
株主優待の長期保有条件に注意
タマホームの株主優待は、毎年11月30日時点で100株以上を保有している株主が対象です。
| 保有期間 | QUOカード |
|---|---|
| 3年未満 | 2,000円 |
| 3年以上 | 4,000円 |
3年以上の判定には、11月末と5月末の株主名簿に同一株主番号で7回以上連続して記載され、すべての基準日に100株以上を保有している必要があります。
単純に3年間保有するだけではなく、株主番号の継続にも注意しましょう。
2. 業績動向と知っておくべきリスク要因
タマホームを検討するうえで、住宅業界を取り巻く環境は無視できません。
特に注意したいのは次の2点です。
住宅ローン金利の上昇
日銀の金融政策正常化に伴い、住宅ローン金利には上昇圧力がかかっています。
住宅購入者にとって借入負担が増えると、購入の先送りや予算縮小につながる可能性があります。
注文住宅を主力とするタマホームにとって、住宅需要の動向は重要なポイントです。
建築資材価格・人件費の高騰
木材や鋼材などの建築資材価格に加え、人件費や物流費の上昇も利益を圧迫する要因です。
販売価格への転嫁が難しければ、利益率の低下につながります。
最新決算から見るタマホームの現状
2026年10月13日に発表された2027年5月期第1四半期決算を確認します。
| 項目 | 2027年5月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 276.13億円 | -5.1% |
| 営業利益 | ▲45.59億円 | 赤字拡大 |
| 経常利益 | ▲49.60億円 | 赤字拡大 |
| 純利益 | ▲33.29億円 | 赤字拡大 |
| 自己資本比率 | 22.2% | 前期末34.3% |
第1四半期は売上高が減少し、営業損失も前年同期から拡大しました。
自己資本比率も前期末の34.3%から22.2%に低下しています。
ただし、住宅業界は引き渡し時期などの影響で四半期ごとの業績に季節性があります。
第1四半期の赤字だけで通期業績を判断するのは早計です。
会社は2027年5月期について、次の通期予想を据え置いています。
| 項目 | 2027年5月期会社予想 |
|---|---|
| 売上高 | 2,300億円 |
| 営業利益 | 75億円 |
| 経常利益 | 67億円 |
| 純利益 | 40億円 |
| 年間配当 | 130円 |
今後、会社予想どおりに業績が回復するかが重要になります。
配当の持続可能性にも注意
タマホームの配当を考えるうえで、特に注意したいのが配当性向です。
2026年5月期の実績は次のとおりです。
- 1株当たり年間配当金:125円
- 1株当たり純利益(EPS):41.86円
- 配当性向:約298.6%
配当性向は約299%と非常に高い水準です。
これは当期純利益に対して配当金が大きく、利益だけでは配当を十分に賄えていないことを示しています。
2027年5月期は130円への増配予想ですが、今後の業績回復が配当維持の重要な条件となります。
高配当だから安心というわけではありません。
3. 【過去実績】10年間の配当推移
ここでは、2017年5月期から2026年5月期までの年間配当実績を確認します。
| 決算期 | 1株当たり年間配当金 | 前年比 |
|---|---|---|
| 2017年5月期 | 15円 | ― |
| 2018年5月期 | 30円 | +100.0% |
| 2019年5月期 | 53円 | +76.7% |
| 2020年5月期 | 70円 | +32.1% |
| 2021年5月期 | 100円 | +42.9% |
| 2022年5月期 | 125円 | +25.0% |
| 2023年5月期 | 180円 | +44.0% |
| 2024年5月期 | 190円 | +5.6% |
| 2025年5月期 | 195円 | +2.6% |
| 2026年5月期 | 125円 | -35.9% |
| 2027年5月期(予想) | 130円 | +4.0% |
※株式分割等を考慮した1株当たり年間配当金です。
過去の配当推移から分かること
2017年から2025年までは、おおむね増配基調でした。
しかし、2026年5月期には195円から125円へと70円の減配となりました。
減配率は約35.9%です。
2027年5月期は130円への増配が予想されていますが、過去のような連続増配が続いているわけではありません。
ここは投資判断で重要なポイントです。
配当推移グラフ用データ
※過去の総合利回りは、当時の株価と各年度の株主優待制度を正確に照合できていないため、今回のグラフからは除外しています。
4. テクニカル分析 株価2,600円台の攻防
続いて株価の動きを確認します。
2026年11月6日の終値は2,614円でした。
直近の株価推移は次のとおりです。
| 日付 | 安値 | 終値 |
|---|---|---|
| 10月30日 | 2,636円 | 2,650円 |
| 11月2日 | 2,654円 | 2,676円 |
| 11月4日 | 2,636円 | 2,645円 |
| 11月5日 | 2,673円 | 2,708円 |
| 11月6日 | 2,612円 | 2,614円 |
2,630円付近のサポートを下抜け
10月30日と11月4日に2,636円の安値を付けていました。
この価格帯は短期的な下値支持として意識される可能性がありました。
しかし、11月6日には2,612円まで下落し、2,636円を下回っています。
そのため、現時点では2,630円台を底値として考えるのは難しくなっています。
今後は2,600円近辺で下げ止まるかを確認したいところです。
ただし、2,600円が強力な長期サポートとして機能するかは、まだ分かりません。
Wボトム形成はまだ確認できない
10月30日と11月4日に同じ2,636円の安値を付けたため、二番底を意識したくなるチャートです。
しかし、その後の11月6日に2,612円まで安値を更新しています。
Wボトムが完成したと判断するには、2つの安値を形成した後、間の戻り高値であるネックラインを上抜ける必要があります。
現時点ではWボトム完成とは判断できません。
今後確認したいテクニカル指標
今後は次の3点に注目します。
- RSI:売られすぎから反転するか
- 25日移動平均線:株価が上抜けるか
- 75日移動平均線:中期的な下降トレンドが変化するか
RSIの具体的な数値や移動平均線の位置は、最新チャートで確認する必要があります。
現時点では反転シグナルが確定したとは判断せず、慎重に見ていきたいと思います。
5. 【未来シミュレーション】保有期間ごとのインカムリターン
※100株保有・年間配当130円、優待(QUOカード)は3年未満年2,000円/3年以上年4,000円で試算。
ここからは、100株を長期保有した場合の配当金とQUOカードの累積受取額を試算します。
前提条件は次のとおりです。
- 保有株数:100株
- 取得株価:2,614円
- 投資金額:261,400円
- 年間配当:130円/株
- 優待:3年未満は2,000円
- 優待:3年以上は4,000円
※配当金・優待の変更はないものと仮定します。
累積インカムゲインのシミュレーション
| 保有期間 | 累積配当金 | 累積優待 | 累積受取総額 |
|---|---|---|---|
| 1年目 | 13,000円 | 2,000円 | 15,000円 |
| 2年目 | 26,000円 | 4,000円 | 30,000円 |
| 3年目★ | 39,000円 | 8,000円 | 47,000円 |
| 4年目 | 52,000円 | 12,000円 | 64,000円 |
| 5年目 | 65,000円 | 16,000円 | 81,000円 |
| 6年目 | 78,000円 | 20,000円 | 98,000円 |
| 7年目 | 91,000円 | 24,000円 | 115,000円 |
| 8年目 | 104,000円 | 28,000円 | 132,000円 |
| 9年目 | 117,000円 | 32,000円 | 149,000円 |
| 10年目 | 130,000円 | 36,000円 | 166,000円 |
※3年目から長期保有優待の条件を満たす想定です。実際には株主名簿への連続記載条件があります。
投資原資に対する回収率
| 保有期間 | 累積受取総額 | 投資原資に対する回収率 |
|---|---|---|
| 1年目 | 15,000円 | 約5.7% |
| 2年目 | 30,000円 | 約11.5% |
| 3年目 | 47,000円 | 約18.0% |
| 5年目 | 81,000円 | 約31.0% |
| 10年目 | 166,000円 | 約63.5% |
100株を長期保有した場合、10年間で166,000円相当の配当と優待を受け取る計算になります。
投資原資261,400円に対して約63.5%です。
ただし、これは配当130円と優待制度が10年間継続するという仮定のシミュレーションです。
配当には税金がかかる場合があり、株主優待の廃止や減額、減配の可能性もあります。
また、株価が下落すれば含み損が発生します。
配当や優待は株価下落を防ぐものではなく、投資収益の一部を補うものとして考えましょう。
6. 具体的なトレード&投資戦略まとめ
ここまでの情報を整理すると、タマホームは高い総合利回りが魅力である一方、業績回復と配当の持続可能性を確認する必要がある銘柄です。
エントリーを検討する際のポイント
| 売買アクション | 判断基準 | 理由 |
|---|---|---|
| 打診買い | 2,600円近辺で下げ止まりを確認 | 下値支持の形成を確認する |
| 追加買い | 25日線を明確に上抜け | 短期トレンドの改善を確認 |
| 利益確定 | 戻り高値や移動平均線を参考に判断 | 上値抵抗を確認 |
| 撤退 | サポートを明確に下抜け | 想定シナリオの崩れに対応 |
※具体的な目標株価や損切り価格は、最新チャートの移動平均線・出来高・直近高安値を確認して設定する必要があります。根拠の確認できない価格を固定目標として設定することは避けます。
私が注目しているポイント
今回のタマホームで最も注目したいのは、株価よりも配当の持続可能性です。
2026年5月期は大幅減配となりました。
2027年5月期は130円への増配予想ですが、前期の配当性向は約299%です。
今後、業績が会社予想に近づいていくかを確認したいところです。
株価が安くなったから買うのではなく、業績回復の兆しが見えてから投資するという選択肢もあります。
今週のまとめ
タマホームは、配当と株主優待を合わせた総合利回り約5.74%が魅力的な銘柄です。
3年以上保有すればQUOカードが年間4,000円分に増額され、総合利回りは約6.50%になります。
一方で、2026年5月期には195円から125円へ大幅減配となり、配当性向も約299%まで上昇しました。
さらに、2027年5月期第1四半期は営業赤字が拡大し、自己資本比率も低下しています。
株価も2,636円の安値を下回り、現時点では底打ちを確認できていません。
高利回りだけで飛びつくのではなく、今後の業績回復と配当維持を確認しながら投資タイミングを探りたい銘柄です。
高配当・株主優待の魅力と減配リスクの両方を理解して、慎重に判断していきましょう!
最後まで読んでいただきありがとうございます。
ブログランキングに参加中です。
よろしければバナーをクリックして本ブログの応援をお願いします


※本記事は特定の有価証券の買付・売却等を推奨するものではありません。投資に関する最終決定はご自身の判断と責任で行ってください。
コメント