株主優待や配当金をもらったとき、こんな疑問はありませんか?
- 「配当金に税金ってかかるの?」
- 「確定申告って、やらないとダメ?」
- 「株主優待も申告が必要って本当?」
この記事では、株主優待・配当金の税金と確定申告を、投資初心者の方向けに整理します。

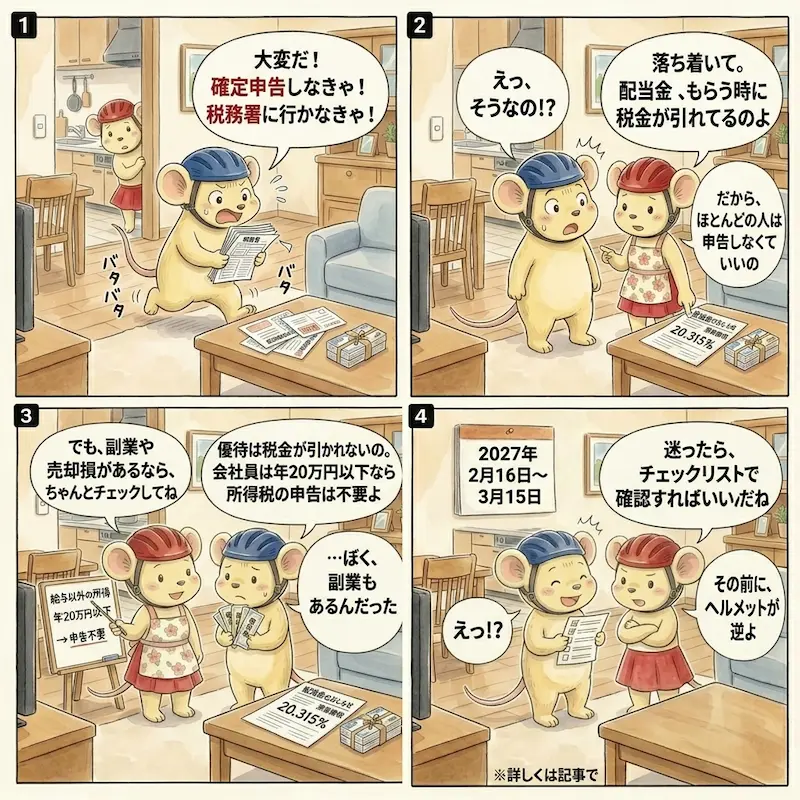
確定申告…なんだか難しそうでドキドキする

大丈夫、ほとんどの人は何もしなくていいのよ
この記事でわかること
- 上場株式の配当金は、受け取る時点で税金が引かれている。確定申告は原則不要
- 株主優待は源泉徴収されない。会社員なら、給与以外の所得(優待を含む)の合計が年20万円以下であれば所得税の確定申告は不要(住民税の申告は別に確認が必要)
- 申告が必要な人が放置すると、加算税や延滞税がかかる可能性がある
- 申告すると得になるケースもある(総合課税・損益通算)
配当金にかかる税金の基本
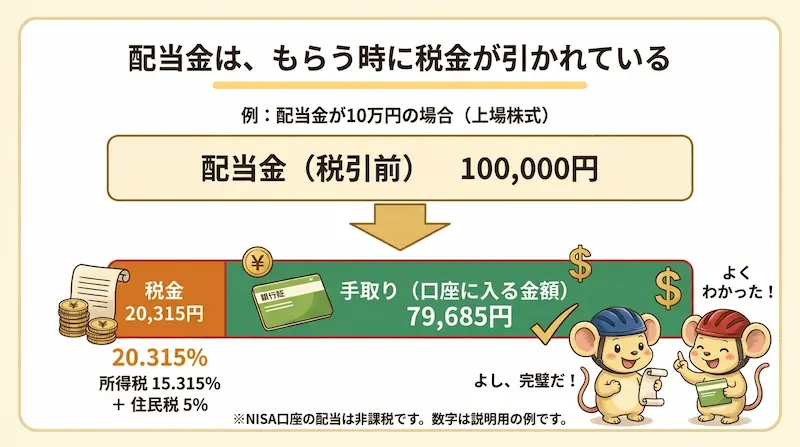
上場株式の配当金は、支払われる時点で所得税15.315%と住民税5%、合計20.315%が源泉徴収されます。つまり、証券口座に振り込まれる金額は、すでに税金が引かれた後の金額です。
金額の多少にかかわらず、源泉徴収だけで納税を済ませられる「申告不要制度」が適用されています。
NISA口座なら非課税
NISA口座の配当は非課税のため、源泉徴収もありません。税金面を重視するなら、NISA口座で配当銘柄を持つのも一つの方法です。ただし、NISAで非課税になるのは配当金や売却益で、株主優待は非課税になりません。
NISA口座で保有する国内上場株式の配当金やETF・REITの分配金を非課税で受け取るには、受取方法を「株式数比例配分方式」に設定する必要があります。
配当金の確定申告は必要?不要?
原則は「申告不要」
上場株式の配当金は、口座の種類を問わず源泉徴収されるため、このまま課税関係が終わります。自分で税額を計算したり、申告したりする必要はありません。特定口座(源泉徴収あり)なら、売買損益の計算も証券会社が行うので、さらに手間がかかりません。
ただし申告が必要になる主なケース
- 非上場株式の配当金を受け取った場合
- 売却益を特定口座(源泉徴収なし)や一般口座で受け取っていて、売却益の申告が必要な場合(配当金そのものは源泉徴収済みで、申告するかどうかは選べます)
- 発行済株式総数の3%以上を保有する個人株主の場合(総合課税の対象。少額配当の場合を除く)
一般的な個人投資家は、ほとんど該当しません。
確定申告をすると得になるケース
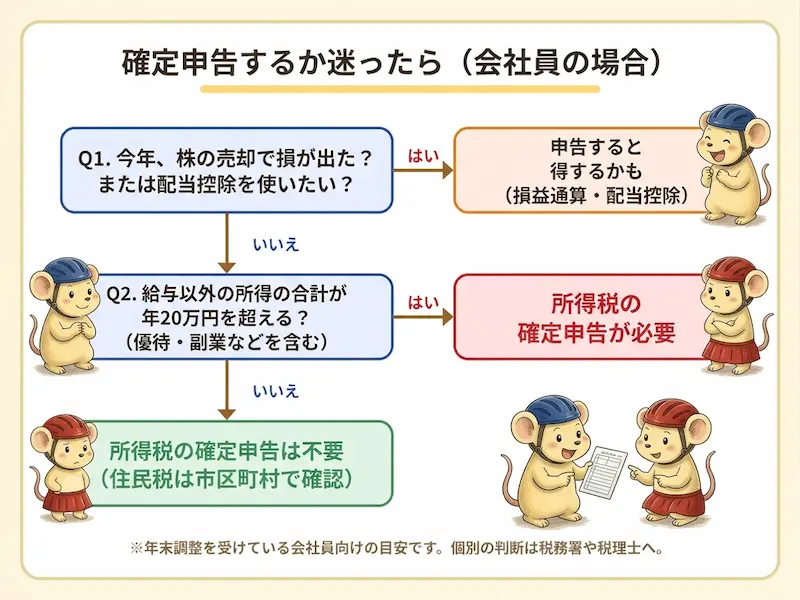
申告の義務がなくても、あえて申告した方が得になることがあります。配当金の課税方式には「申告不要制度」「総合課税」「申告分離課税」の3つがあり、所得状況などに応じて選べます。
| 課税方式 | 主なメリット | 向いている人 |
|---|---|---|
| 申告不要制度 | 手間がなく、住民税や社会保険料に影響しない | 手続きの負担を減らしたい人 |
| 総合課税 | 配当控除が受けられる | 課税所得が低めで、源泉徴収税率より所得税率が低い人 |
| 申告分離課税 | 株の売却損との損益通算ができる | 同じ年に売却損が出た人 |
総合課税(配当控除)
確定申告で総合課税を選ぶと配当控除を受けられ、配当金に一定率を掛けた金額が所得税・住民税から差し引かれます。課税所得が低い人ほど有利とされています。
注意:外国株式、上場不動産投資信託(REIT)、信用取引の配当金相当額は配当控除の対象外です。
申告分離課税(損益通算)
申告分離課税を選ぶと、上場株式の譲渡損失との損益通算が可能です。特定口座(源泉徴収あり)で配当金を株式数比例配分方式で受け取っていれば、同じ口座内で損益通算ができます。口座が別々の場合などは、確定申告で通算します。取扱いは証券会社で異なる場合があるため、事前に確認しましょう。
売却で損が出た年は、配当にかかった税金の一部が戻ることがあります。
申告前の注意点
確定申告をすると、配偶者控除などに影響する場合があります。また、申告した配当所得が国民健康保険料などに反映されることもあります。申告前に、自分の状況で損得が逆転しないか確認しましょう。
株主優待にも税金はかかる?
配当金と違い、株主優待はあらかじめ税金が徴収されることはありません。
優待は「配当所得」ではなく「雑所得」
優待は会社の利益の分配ではないため、配当所得にはなりません。国税庁は、株主優待を受け取った方に対して申告漏れへの注意を呼びかけており、税務上は「雑所得」として扱われます。
雑所得は、ほかの所得と合算して税額を計算する総合課税の対象です。配当金のように、受け取る時点で税金が引かれる仕組みはありません。国税庁 こんな収入の申告漏れにご注意
私の記憶では、昨年までは「一時所得または雑所得」、転売時は「譲渡所得」など専門家でも意見が分かれており、国税庁も明確には記載していませんでした。
会社員の場合の目安
会社員は年末調整で税金の手続きが完結するため、給与・退職金以外の所得の合計が20万円以下なら所得税の確定申告は不要です。優待は雑所得として、この「給与以外の所得」に含めて考えます。ただし、この特例は給与の支払者が1か所で、年末調整を受けている人などが対象です。
優待は、この「給与以外の所得」に含めて考えます。株主優待だけで年20万円を超える人は、実際にはあまり多くないでしょう。
ただし、次の点に注意してください。
- 所得税の申告が不要でも、優待の金額によっては住民税の申告が必要になる場合があります
- 副業(アフィリエイトなど)や暗号資産・FXの雑所得がある人は、優待も合算して判断する
- 優待の金券を金券ショップなどで売った場合の扱いは、状況によって変わる場合があるため、税務署や税理士に確認する
税率は人によって違う
優待にかかる所得は総合課税の扱いになるため、配当金の20.315%固定とは違い、他の所得が多い人ほど税率が高くなります。高所得者では、所得税の最高税率45%(住民税は別)が適用される人もいます。
確定申告をやらないとどうなる?
申告が不要な人は何も起きない
特定口座(源泉徴収あり)で配当金を受け取り、給与以外の所得(優待を含む)の合計が20万円以下の会社員なら、所得税の確定申告は不要で、そのままで問題ありません。住民税の申告が必要かどうかは、お住まいの市区町村で確認すると安心です。
申告が必要なのにやらないと
期限内に申告・納税しないと、加算税や延滞税がかかる場合があります。税率は状況によって変わりますが、本来の税額に上乗せされるため、後から払うほど負担が大きくなります。
配当金は税務署に報告するための書類が作られますが、優待は自分で金額を把握するしかありません。「自分で気づかないと申告漏れになりやすい」点に注意が必要です。
払いすぎた税金は「還付申告」で取り戻せる
損益通算や配当控除で税金が戻る場合の還付申告は、翌年の1月1日から提出できます。
2026年分の確定申告はいつ?
2026年分の所得税の確定申告期間は、2027年2月16日(火)から3月15日(月)までです。2026年1月〜12月の所得が対象になります。
申告するか迷ったときのチェックリスト
迷ったら、国税庁の「確定申告書等作成コーナー」で試算するか、税務署や税理士に相談するのが確実です。
まとめ
- 上場株式の配当金は源泉徴収済みで、原則申告不要
- 優待は源泉徴収されず、会社員は給与以外の所得(優待を含む)が年20万円以下なら所得税の確定申告は不要
- 損益通算や配当控除など、申告した方が得なケースもある
- 申告が必要なのに放置すると、加算税や延滞税がかかる可能性がある

ほとんどの人は大丈夫って分かって安心しました

でも副業や売却損がある人は、一度チェックしてみてね
参考リンク
※本記事は一般的な情報提供を目的としており、個別の税務判断は税務署や税理士にご確認ください。
最後まで読んでいただきありがとうございます。
ブログランキングに参加中です。
よろしければバナーをクリックして本ブログの応援をお願いします


コメント